

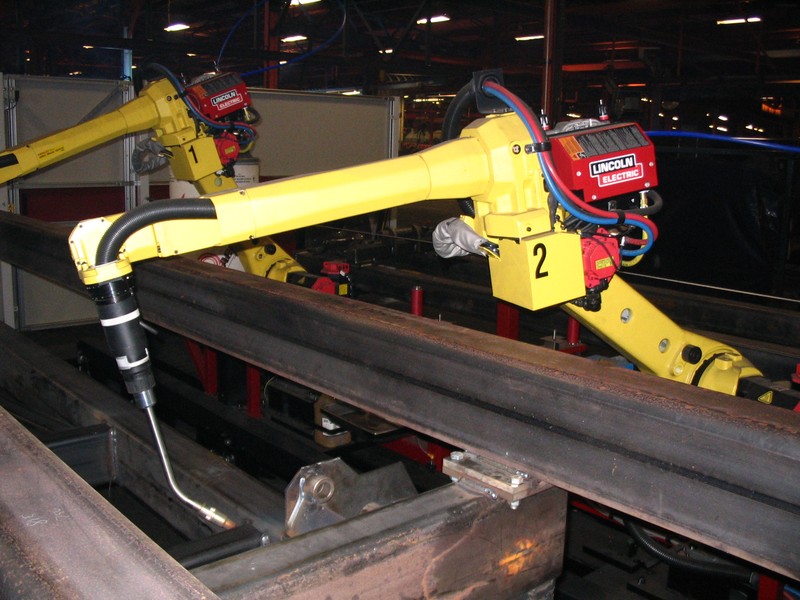
先建立生產基準
投資回報取決於分配給設備的工作,以及實際改變的成本。分開記錄上料、焊接、下料、檢驗、返工和換線時間,以合格成品衡量產出。若後續工序受限或需求不足,焊接更快未必增加收益。
納入完整成本
- 機械臂、控制器、焊接配套與整合。
- 治具、試焊、程式與驗收。
- 公用設施、安全防護、排煙與安裝。
- 耗材、保養、培訓、停機、融資、運輸及稅費。 人員調配只有在實際減少支出時才算現金節省;其他價值另外說明,避免重複計算人工與產能收益。
透明計算與情境比較
年度淨收益=已驗證的年度成本節省+新增可銷售產出的貢獻-新增年度營運成本。簡單回收年限=初始總投資/年度淨收益,僅適用於淨收益為正;非正值無有限的簡單回收期。此方法不含貨幣時間價值,也不是回報承諾。 比較較低利用率、較多換線及投產延遲的情境,讓假設對應生產紀錄、試驗或書面報價。向 CBOXTEC 提供圖面、批量、現有工時及驗收標準,並先確認報價包含範圍。